


 ดาวน์โหลดสนุกแอปฟรี
 Email
เปิด 10 ประเทศ "ภาษีแรงงานโหด" อันดับ 1 เก็บเกือบ 10 เท่าของทุน!


เปิด 10 ประเทศพัฒนาแล้ว เก็บภาษีจากแรงงานหนักกว่าความมั่งคั่ง เอสโตเนียครองอันดับ 1 เก็บภาษีแรงงานมากกว่าทุนเกือบ 10 เท่า
10 ประเทศที่เก็บภาษีจากการทำงานหนักกว่าความมั่งคั่ง
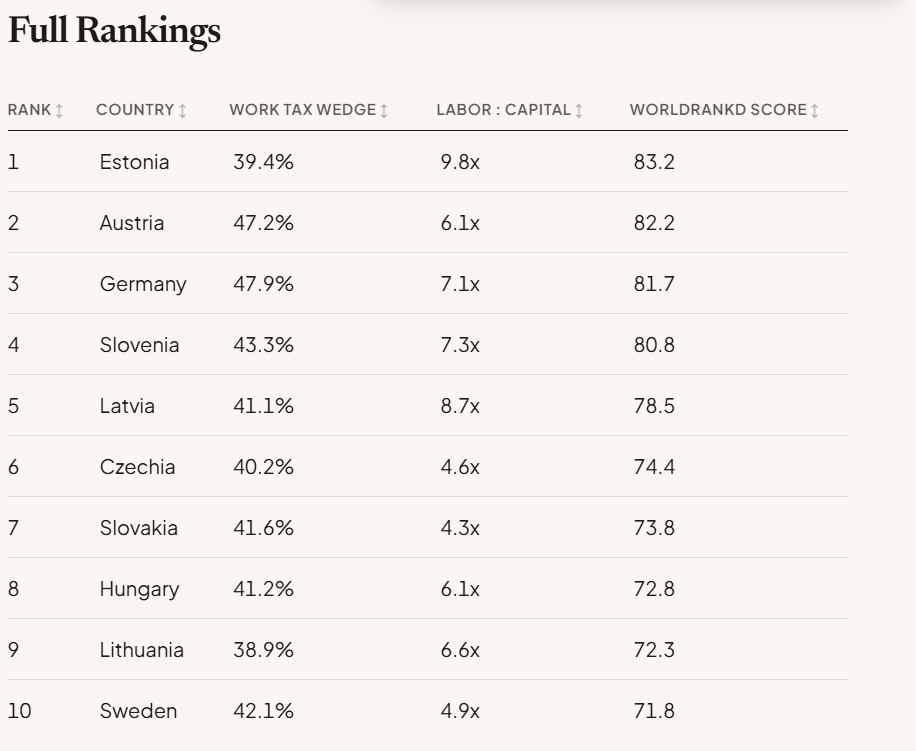
แม้ประเทศพัฒนาแล้วหลายแห่งจะขึ้นชื่อเรื่องการจัดเก็บภาษีในอัตราสูง แต่ไม่ได้หมายความว่าทุกประเทศจะเก็บภาษีจากแรงงานและความมั่งคั่งในสัดส่วนที่ใกล้เคียงกัน บางประเทศพึ่งพารายได้จากภาษีเงินได้และเงินสมทบประกันสังคมของแรงงานเป็นหลัก ขณะที่จัดเก็บภาษีจากทรัพย์สินและเงินทุนในสัดส่วนที่ค่อนข้างต่ำ รายงานวิเคราะห์จาก WorldRankd จัดอันดับ 10 ประเทศพัฒนาแล้วที่มีโครงสร้างภาษีเอนเอียงไปทางการจัดเก็บจากแรงงานมากกว่าทุนและทรัพย์สิน โดยพิจารณาจากสัดส่วนรายได้ภาษีจากแรงงานเทียบกับทุน ภาระภาษีจากการจ้างงาน ภาษีทรัพย์สิน เงินสมทบจากนายจ้างและลูกจ้าง รวมถึงการมีหรือไม่มีภาษีความมั่งคั่ง ผลการจัดอันดับพบว่า เอสโตเนียอยู่ในอันดับ 1 โดยมีรายได้จากภาษีแรงงานประมาณ 9.82 เท่าของรายได้จากภาษีทุน แม้ภาระภาษีแรงงานโดยรวมจะไม่ได้สูงที่สุดในกลุ่มประเทศที่ศึกษา แต่ความแตกต่างระหว่างภาษีแรงงานกับภาษีทุนกลับชัดเจนที่สุด
10 อันดับประเทศที่เก็บภาษีแรงงานหนักกว่าทุน
อันดับ 1 เอสโตเนีย (Estonia) คะแนน WorldRankd 83.2 คะแนน
เอสโตเนียครองอันดับ 1 ด้วยอัตรารายได้จากภาษีแรงงานต่อภาษีทุนประมาณ 9.82 ต่อ 1 โดยมีภาระภาษีแรงงานอยู่ที่ 39.4% ของต้นทุนแรงงานทั้งหมด ซึ่งเป็นระดับที่ใกล้เคียงค่าเฉลี่ยของประเทศพัฒนาแล้วมากกว่าหลายประเทศในรายชื่อ ปัจจัยสำคัญคือรายได้จากภาษีทรัพย์สินมีเพียง 0.5% ของรายได้ภาษีทั้งหมด ขณะที่ภาษีเงินได้นิติบุคคลคิดเป็น 5% และประเทศไม่มีภาษีความมั่งคั่งประจำปี รายได้ภาครัฐจึงพึ่งพาเงินสมทบจากการจ้างงาน ภาษีเงินได้บุคคลธรรมดา และภาษีการบริโภคเป็นหลัก
อันดับ 2 ออสเตรีย (Austria) คะแนน WorldRankd 82.2 คะแนน
ออสเตรียมีภาระภาษีแรงงาน 47.2% ของต้นทุนแรงงานทั้งหมด และมีภาระเงินสมทบจากนายจ้างและลูกจ้างรวมกันสูงถึง 35.8% ซึ่งเป็นระดับสูงที่สุดในกลุ่ม 10 ประเทศที่จัดอันดับ ในทางกลับกัน รายได้จากภาษีทรัพย์สินมีเพียง 1.4% ของรายได้ภาษีทั้งหมด และออสเตรียยกเลิกภาษีความมั่งคั่งสุทธิไปตั้งแต่ปี 1994 โดยรายงานระบุว่าอัตรารายได้จากภาษีแรงงานต่อภาษีทุนอยู่ที่ประมาณ 6.06 ต่อ 1
อันดับ 3 เยอรมนี (Germany) คะแนน WorldRankd 81.7 คะแนน
เยอรมนีมีภาระภาษีแรงงาน 47.9% ของต้นทุนแรงงานทั้งหมด ซึ่งเป็นระดับสูงเป็นอันดับ 2 ในกลุ่มประเทศ OECD ตามข้อมูลที่รายงานอ้างอิง โดยรายได้ภาครัฐประมาณ 64% มาจากภาษีเงินได้บุคคลธรรมดาและเงินสมทบจากการจ้างงาน ขณะที่ภาษีทรัพย์สินสร้างรายได้เพียง 2.8% ของรายได้ภาษีทั้งหมด และภาษีความมั่งคั่งสุทธิถูกระงับตั้งแต่ปี 1997 หลังศาลรัฐธรรมนูญวินิจฉัยปัญหาเกี่ยวกับการประเมินมูลค่าทรัพย์สิน เยอรมนีจึงมีรายได้จากภาษีแรงงานประมาณ 7.14 เท่าของภาษีทุน
อันดับ 4 สโลวีเนีย (Slovenia) คะแนน WorldRankd 80.8 คะแนน
สโลวีเนียมีภาระภาษีแรงงาน 43.3% ของต้นทุนแรงงานทั้งหมด โดยเงินสมทบประกันสังคมคิดเป็น 42.9% ของรายได้ภาษีทั้งหมด ขณะที่ภาษีเงินได้บุคคลธรรมดามีสัดส่วน 13.7% รายได้จากภาษีทรัพย์สินมีเพียง 1.6% ของรายได้ภาษีทั้งหมด และประเทศไม่มีภาษีความมั่งคั่งประจำปี ภาระเงินสมทบจากการจ้างงานจึงเป็นกลไกสำคัญในการจัดหารายได้ให้ภาครัฐ โดยมีสัดส่วนรายได้จากภาษีแรงงานต่อภาษีทุนประมาณ 7.26 ต่อ 1
อันดับ 5 ลัตเวีย (Latvia) คะแนน WorldRankd 78.5 คะแนน
ลัตเวียมีสัดส่วนรายได้จากภาษีแรงงานต่อภาษีทุนประมาณ 8.74 ต่อ 1 ซึ่งสูงเป็นอันดับ 2 ในการจัดอันดับนี้ โดยภาระภาษีแรงงานอยู่ที่ 41.1% ของต้นทุนแรงงานทั้งหมด สาเหตุสำคัญมาจากฐานรายได้ภาษีทุนที่ค่อนข้างเล็ก ภาษีเงินได้นิติบุคคลมีสัดส่วนเพียง 3.2% ของรายได้ภาษีทั้งหมด ส่วนภาษีทรัพย์สินอยู่ที่ 2.5% ขณะที่ประเทศไม่มีภาษีความมั่งคั่งสุทธิและภาษีความมั่งคั่งจากสินทรัพย์บางประเภท
อันดับ 6 เช็กเกีย (Czechia) คะแนน WorldRankd 74.4 คะแนน
เช็กเกียมีภาระภาษีแรงงาน 40.2% ของต้นทุนแรงงานทั้งหมด โดยพึ่งพาเงินสมทบประกันสังคมอย่างมาก ซึ่งคิดเป็น 46.6% ของรายได้ภาษีทั้งหมด ขณะที่ภาษีเงินได้บุคคลธรรมดามีสัดส่วนเพียง 9.2% จุดที่น่าสนใจคือรายได้จากภาษีทรัพย์สินมีเพียง 0.5% ของรายได้ภาษีทั้งหมด ซึ่งเป็นหนึ่งในระดับต่ำที่สุดในกลุ่ม OECD ส่วนเงินสมทบจากนายจ้างและลูกจ้างคิดเป็น 33.5% ของต้นทุนแรงงาน ประเทศยังไม่มีภาษีความมั่งคั่งประจำปี โดยมีสัดส่วนรายได้จากภาษีแรงงานต่อภาษีทุนประมาณ 4.57 ต่อ 1
อันดับ 7 สโลวาเกีย (Slovakia) คะแนน WorldRankd 73.8 คะแนน
สโลวาเกียมีภาระภาษีแรงงาน 41.6% ของต้นทุนแรงงานทั้งหมด โดยเงินสมทบประกันสังคมคิดเป็น 33.2 จุดเปอร์เซ็นต์ของภาระภาษีดังกล่าว แบ่งเป็นส่วนของลูกจ้าง 10.3 จุดเปอร์เซ็นต์ และนายจ้าง 22.9 จุดเปอร์เซ็นต์ ขณะที่ภาษีทรัพย์สินสร้างรายได้เพียง 1.2% ของรายได้ภาษีทั้งหมด และไม่มีภาษีความมั่งคั่งสุทธิ ภาษีเงินได้นิติบุคคลมีสัดส่วน 11% ซึ่งช่วยให้รายได้จากภาษีทุนยังมีบทบาทมากกว่าบางประเทศในรายชื่อ โดยอัตรารายได้จากภาษีแรงงานต่อภาษีทุนอยู่ที่ประมาณ 4.33 ต่อ 1
อันดับ 8 ฮังการี (Hungary) คะแนน WorldRankd 72.8 คะแนน
ฮังการีใช้ระบบภาษีเงินได้บุคคลธรรมดาอัตราเดียว โดยมีภาระภาษีแรงงาน 41.2% ของต้นทุนแรงงานทั้งหมด แม้ภาษีเงินได้บุคคลธรรมดาจะสร้างรายได้เพียง 12.6% ของรายได้ภาษีทั้งหมด แต่เงินสมทบประกันสังคมมีสัดส่วน 28.4% และภาษีการบริโภคสูงถึง 49.6% ในด้านภาษีทุน ภาษีเงินได้นิติบุคคลมีสัดส่วน 4.3% และภาษีทรัพย์สิน 2.4% ของรายได้ภาษีทั้งหมด ฮังการียังไม่มีภาษีความมั่งคั่งสุทธิหรือภาษีความมั่งคั่งจากสินทรัพย์บางประเภท ส่งผลให้สัดส่วนรายได้จากภาษีแรงงานต่อภาษีทุนอยู่ที่ประมาณ 6.12 ต่อ 1
อันดับ 9 ลิทัวเนีย (Lithuania) คะแนน WorldRankd 72.3 คะแนน
ลิทัวเนียมีภาระภาษีแรงงาน 38.9% ของต้นทุนแรงงานทั้งหมด โดยมีรายได้จากภาษีแรงงานประมาณ 6.64 เท่าของภาษีทุน ประเทศปรับโครงสร้างเงินสมทบจากนายจ้างในปี 2019 โดยรวมเงินสมทบบางส่วนเข้าไปในค่าจ้างที่แสดงต่อพนักงาน ทำให้ภาระภาษีส่วนใหญ่ปรากฏในฝั่งลูกจ้างมากขึ้น นอกจากนี้ รายได้จากภาษีทรัพย์สินมีเพียง 0.9% ของรายได้ภาษีทั้งหมด และไม่มีภาษีความมั่งคั่งสุทธิหรือภาษีความมั่งคั่งจากสินทรัพย์บางประเภท
อันดับ 10 สวีเดน (Sweden) คะแนน WorldRankd 71.8 คะแนน
สวีเดนมีภาระภาษีแรงงาน 42.1% ของต้นทุนแรงงานทั้งหมด และมีรายได้จากภาษีแรงงานประมาณ 4.88 เท่าของภาษีทุน โดยภาษีเงินได้บุคคลธรรมดาคิดเป็น 27.8% ของรายได้ภาษีทั้งหมด และเงินสมทบประกันสังคมมีสัดส่วน 21% แม้สวีเดนจะเป็นที่รู้จักในฐานะประเทศที่มีระบบสวัสดิการสังคมเข้มแข็ง แต่รายได้จากภาษีทรัพย์สินมีเพียง 2.2% ของรายได้ภาษีทั้งหมด และประเทศยกเลิกภาษีความมั่งคั่งสุทธิในปี 2007 โดยไม่ได้จัดเก็บภาษีประเภทดังกล่าวกลับมาอีกครั้ง
ทำไมบางประเทศจึงเก็บภาษีแรงงานมากกว่าทุน?
เมื่อพิจารณาภาพรวมของทั้ง 10 ประเทศ จะเห็นแนวทางหลักอยู่ 2 รูปแบบ ได้แก่ ประเทศในแถบบอลติก เช่น เอสโตเนียและลัตเวีย ซึ่งมีรายได้จากภาษีทรัพย์สินและภาษีเงินได้นิติบุคคลค่อนข้างต่ำ และประเทศในยุโรปกลาง เช่น ออสเตรีย เยอรมนี และสโลวีเนีย ซึ่งพึ่งพาเงินสมทบประกันสังคมจากการจ้างงานในสัดส่วนสูง ปัจจัยสำคัญประการหนึ่งคือ การจัดเก็บภาษีจากค่าจ้างทำได้ค่อนข้างตรงไปตรงมา เพราะรายได้จากการทำงานสามารถตรวจสอบและหักภาษี ณ ที่จ่ายได้ ขณะที่เงินทุนสามารถเคลื่อนย้ายข้ามประเทศได้ และการจัดเก็บภาษีทรัพย์สินหรือความมั่งคั่งอาจเผชิญข้อจำกัดด้านนโยบายและการประเมินมูลค่า
อย่างไรก็ตาม ประเทศที่เก็บภาษีแรงงานสูงที่สุดไม่จำเป็นต้องเป็นประเทศที่มีโครงสร้างภาษีเอนเอียงไปทางแรงงานมากที่สุด ตัวอย่างเช่น เบลเยียมมีภาระภาษีแรงงาน 52.7% ซึ่งสูงที่สุดในกลุ่ม OECD ตามข้อมูลที่รายงานอ้างอิง แต่ยังจัดเก็บรายได้จากภาษีทรัพย์สินและทุนในสัดส่วนที่มากกว่าเอสโตเนีย ทำให้ไม่ได้อยู่ใน 10 อันดับนี้ ในทางกลับกัน สหรัฐอเมริกา ญี่ปุ่น และเกาหลีใต้มีโครงสร้างภาษีที่แตกต่างออกไป โดยสหรัฐฯ มีภาระภาษีแรงงานเฉลี่ยต่ำกว่าค่าเฉลี่ย OECD และมีรายได้จากภาษีทรัพย์สินในสัดส่วนสูงกว่า ส่วนญี่ปุ่นและเกาหลีใต้มีสัดส่วนรายได้จากภาษีแรงงานต่อภาษีทุนต่ำกว่า 10 ประเทศในอันดับนี้อย่างชัดเจน
สรุป
การจัดอันดับของ WorldRankd สะท้อนให้เห็นว่า การพิจารณาระบบภาษีของแต่ละประเทศไม่ควรดูเฉพาะอัตราภาษีสูงสุดหรือจำนวนเงินที่ประชาชนต้องจ่าย แต่ควรพิจารณาด้วยว่ารัฐพึ่งพารายได้จากแรงงาน ทุน และทรัพย์สินในสัดส่วนเท่าใด เอสโตเนียครองอันดับ 1 เพราะมีความแตกต่างระหว่างรายได้จากภาษีแรงงานและภาษีทุนมากที่สุดในกลุ่มที่ศึกษา ไม่ใช่เพราะมีภาระภาษีแรงงานสูงที่สุด ขณะที่ออสเตรียและเยอรมนีมีภาระภาษีแรงงานสูงกว่าอย่างชัดเจน แต่ยังจัดเก็บรายได้จากทุนในสัดส่วนที่มากกว่าเอสโตเนีย
ทั้งนี้ การจัดอันดับดังกล่าวเป็นดัชนีผสมที่ WorldRankd พัฒนาขึ้นจากข้อมูล OECD และ Tax Foundation ไม่ใช่การจัดอันดับอย่างเป็นทางการของ OECD และไม่ได้หมายความว่าประเทศที่อยู่ในอันดับต้น ๆ จะมีระบบภาษีที่ไม่เป็นธรรมหรือมีคุณภาพชีวิตต่ำกว่าเสมอไป เพราะโครงสร้างภาษีต้องพิจารณาควบคู่กับสวัสดิการสังคม บริการสาธารณะ และบริบททางเศรษฐกิจของแต่ละประเทศด้วย
- 10 ประเทศ “มีความสุขที่สุดในโลก” ปี 2026 แชมป์เจ้าเดิม 8 สมัยซ้อน มีเหตุผลเงินซื้อไม่ได้!
- สถิติโลกบอกมา! "ภาษาไทย" ยากระดับหิน เผยต้องใช้เวลาฝึกกี่เดือน? คนได้อังกฤษยังมีร่วง
- เผยชื่อ 32 ประเทศ "ผู้สูงอายุยากจน" ที่สุดในโลก อันดับ 1 ทำหลายคนแปลกใจ!
แหล่งข้อมูล
- WorldRankd: การจัดอันดับประเทศที่เก็บภาษีแรงงานมากกว่าทุน
- OECD: Taxing Wages และ Revenue Statistics
- Tax Foundation: ข้อมูลโครงสร้างรายได้ภาษีและภาษีความมั่งคั่งในยุโรป
ขอขอบคุณ
ข้อมูล :worldrankd
 สนับสนุนเนื้อหา


